Kein Prüfer in Ihrem Betrieb
Auf Antrag findet die Prüfung in unserer Kanzlei oder digital statt (§ 200 Abs. 2 AO). Ihre Mitarbeiter arbeiten weiter, niemand plaudert beim Kaffee.
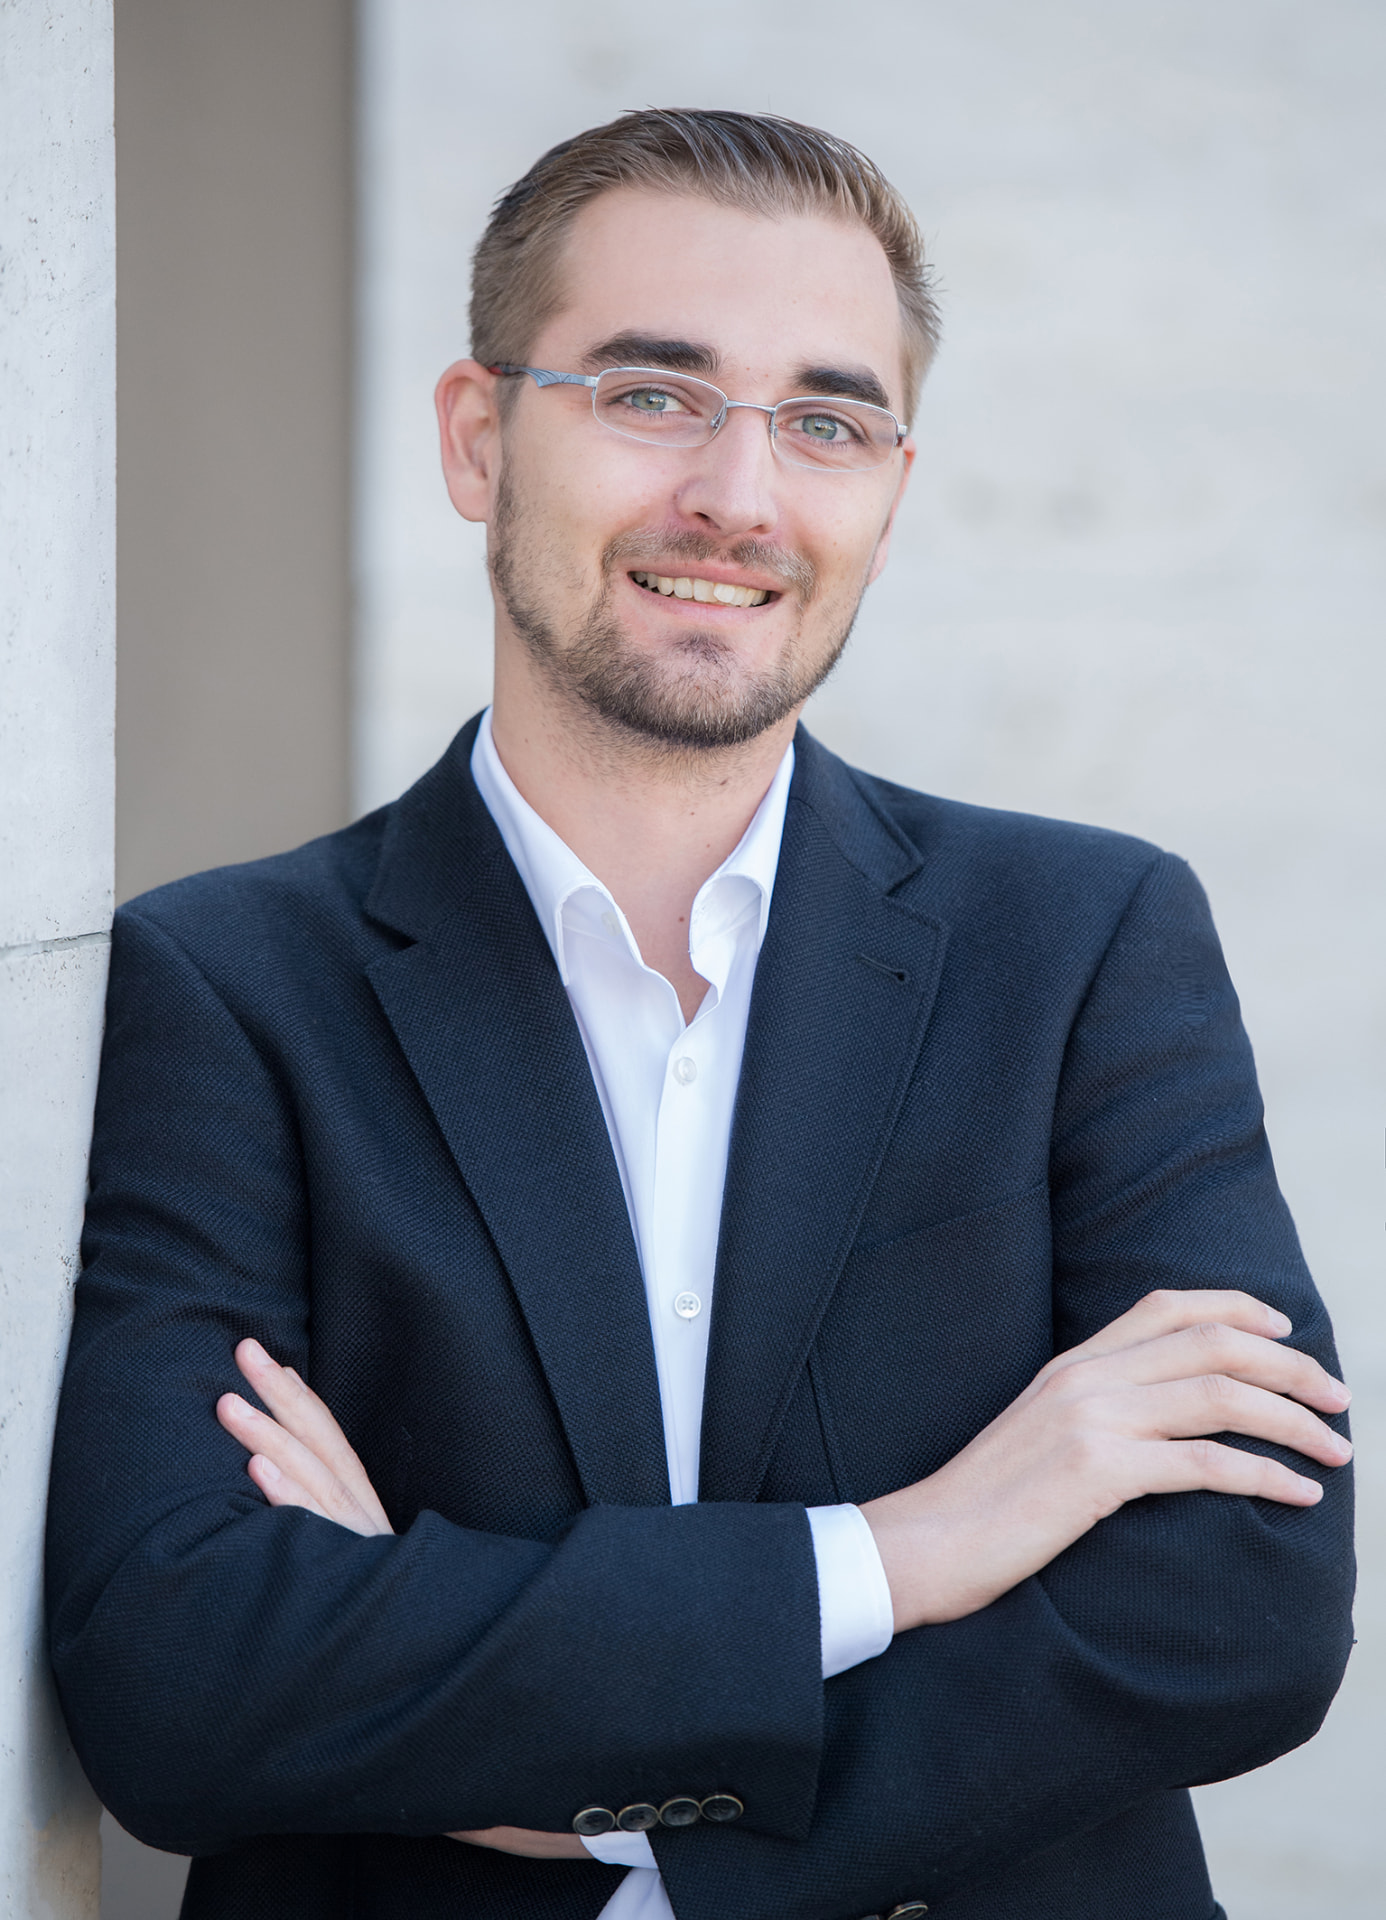
Steuerberater Roland Elias
Vollständige Vertretung gegenüber dem Finanzamt – bundesweit, diskret und ergebnisorientiert. Wir übernehmen die Kommunikation und begleiten Sie durch alle Phasen der Prüfung.
Bundesweit · Transparentes Honorar · Mehr als 15 Jahre Erfahrung
Die aktuelle Situation
Die Finanzverwaltung prüft zielgerichteter und datenbasierter. Viele Unternehmer stehen dem Prüfer allein gegenüber – ohne die Sicherheit, jede Frage richtig beantwortet zu haben.
Eine Betriebsprüfung kann schnell zu erheblichen Steuernachzahlungen, Zinsen und gegebenenfalls Strafverfahren führen.
Als Unternehmer tragen Sie die Verantwortung. Fehlende Dokumente oder unvollständige Auskünfte können Sie persönlich treffen.
Eine Prüfung bindet wichtige Ressourcen. Viele Unternehmer unterschätzen den zeitlichen und emotionalen Druck.
Steuerprüfer arbeiten heute datengestützter und intensiver. Die Anforderungen an Ihre Unterlagen steigen stetig.
Leistungsspektrum
Wir begleiten Sie nicht nur in der akuten Prüfungssituation, sondern bieten Ihnen eine ganzheitliche Steuerberatung, die Ihr Unternehmen langfristig stärkt.
Honorar & Kosten
Bei einer Betriebsprüfung zählt jede Stunde. Wir legen Ihnen die Kostenstruktur offen dar – ohne versteckte Posten. Anders als bei den meisten Kanzleien sehen Sie Stundensatz, Vorschuss und Beispielrechnungen bereits vor dem ersten Gespräch.
300 €
pro Beratungsstunde, zzgl. gesetzlicher MwSt.
Abrechnung nach tatsächlichem Zeitaufwand – transparent und nachvollziehbar.
1.500 €
Abschlagszahlung auf das zu erwartende Honorar, zzgl. gesetzlicher MwSt.
Dient der termingerechten Mandatsvorbereitung und Auftragsannahme.
Vorab
keine versteckten Kosten
Der Vorschuss ist eine Abschlagszahlung auf das zu erwartende Honorar. Die genaue Höhe wird vor Mandatsbeginn individuell vereinbart.
Drei typische Fallkonstellationen zur Einordnung. Die Angaben sind Erfahrungswerte (zzgl. gesetzlicher MwSt.) und ersetzen keine individuelle Kostenschätzung.
Einzelunternehmen, 1 Prüfungsjahr, überschaubare Buchführung, keine Kassenführung.
2.100 €
zzgl. gesetzlicher MwSt. · Vorschuss 1.500 € wird angerechnet
GmbH, 3 Prüfungsjahre, Kassenführung und Lohn, mehrere Prüfungsfelder.
6.600 €
zzgl. gesetzlicher MwSt. · Vorschuss 1.500 € wird angerechnet
Mehrere Gesellschaften, 3 Prüfungsjahre, strittige Sachverhalte, Rechtsbehelf erforderlich.
13.500 €
zzgl. gesetzlicher MwSt. · Vorschuss 1.500 € wird angerechnet
Wann welcher Betrag fällig wird – klar geregelt von der Mandatsannahme bis zur Schlussrechnung.
Mit der Mandatsübernahme wird ein Vorschuss von 1.500 € (zzgl. gesetzlicher MwSt.) fällig, zahlbar innerhalb von 7 Tagen nach Rechnungsstellung. Wir beginnen mit der Bearbeitung, sobald der Vorschuss eingegangen ist.
Abgerechnet wird die tatsächlich geleistete Arbeitszeit zu 300 € pro Stunde (zzgl. gesetzlicher MwSt.), minutengenau dokumentiert. Sie erhalten zu jeder Rechnung einen nachvollziehbaren Tätigkeitsnachweis.
Zieht sich die Prüfung über mehrere Monate, rechnen wir in der Regel monatlich per Akontozahlung ab. So bleibt der Kostenverlauf jederzeit transparent und planbar.
Nach Abschluss der Prüfung erstellen wir die Schlussrechnung. Der geleistete Vorschuss und alle Akontozahlungen werden vollständig angerechnet; ein Guthaben wird erstattet.
Ablauf
Transparenter Prozess, klare Schritte, wenig Hemmschwelle. Sie wissen jederzeit, was als Nächstes passiert.
Erzählen Sie uns kurz von Ihrer Situation – telefonisch, per E-Mail oder über das Formular. Wir melden uns schnellstmöglich zurück.
Wir prüfen die aktuelle Lage, die vorliegenden Unterlagen und die Fragestellungen des Finanzamts. Daraus entwickeln wir eine erste Strategie.
Gemeinsam bereiten wir die Prüfung vor, begleiten Sie während der Prüfung und vertreten Ihre Interessen gegenüber dem Finanzamt.
Wir sorgen für eine saubere Nachbearbeitung, prüfen mögliche Einwände und sichern das bestmögliche Ergebnis für Sie.
Schutzwall statt verlängerter Arm
Der Prüfer ist nicht Ihr Schiedsrichter. Seine Aufgabe ist das Mehrergebnis. Unsere ist, Sie davor zu schützen.
Auf Antrag findet die Prüfung in unserer Kanzlei oder digital statt (§ 200 Abs. 2 AO). Ihre Mitarbeiter arbeiten weiter, niemand plaudert beim Kaffee.
Sie müssen niemandem kündigen. Wir übernehmen gezielt die Prüfung und arbeiten kollegial mit Ihrer laufenden Kanzlei zusammen.
Schätzungen nach § 162 AO, Sicherheitszuschläge, verworfene Kassen: Wir halten mit eigener Kalkulation und klarer Rechtslage dagegen.
Was Sie uns sagen, bleibt bei uns (§ 57 StBerG, § 203 StGB). Abgesichert über unsere Vermögensschaden-Haftpflicht bei der Allianz.
Bekannt aus „Steuern mit Kopf"
Ich erkläre jede Woche öffentlich, wie Finanzämter prüfen – und wie man sich wehrt.
Warum wir
Mein Name ist Roland Elias, ich bin Steuerberater und habe mich auf die Begleitung von Betriebsprüfungen spezialisiert. Ich weiß, wie groß der Druck in einer solchen Situation sein kann – und ich weiß, was wirklich zählt, um das Beste für Sie herauszuholen.
Egal, ob die Prüfung gerade angelaufen ist oder Sie sich vorab absichern möchten: Ich stehe Ihnen mit Rat, Tat und ruhigem Blick zur Seite.
Mehr als 15 Jahre Beratung in Steuerfragen, mit Fokus auf Betriebsprüfungen und komplexe Steuerstreitigkeiten.
Wir sprechen keine steuerliche Theorie, sondern entwickeln Lösungen, die in Ihrem Unternehmen funktionieren.
Ihre Angelegenheit wird vertraulich behandelt. Von der ersten Kontaktaufnahme bis zum Abschluss.
Unser Ziel ist das beste steuerlich und wirtschaftlich vertretbare Ergebnis für Sie und Ihr Unternehmen.
Fallbeispiele
Anonymisierte Fallbeispiele aus abgeschlossenen Mandaten. Wegen der Verschwiegenheitspflicht nennen wir keine Namen und geben Rückmeldungen sinngemäß wieder.
Herr Elias hat uns in einer sehr heiklen Betriebsprüfung exzellent begleitet. Die Nachzahlung konnte erheblich reduziert werden – und wir haben uns jederzeit gut aufgehoben gefühlt.
M. S., Geschäftsführer
Mittelständisches Handelsunternehmen
Schnell, diskret, lösungsorientiert. Die Prüfung war innerhalb kürzester Zeit abgewickelt, ohne dass unser Tagesgeschäft darunter gelitten hat.
A. B., Inhaber
Dienstleistungsbranche
Endlich ein Steuerberater, der nicht nur Zahlen sieht, sondern versteht, was im Unternehmen los ist. Sehr empfehlenswert.
K. R., Geschäftsführer
Produzierendes Gewerbe
Ratgeber
Ablauf, Dauer, Prüfungsschwerpunkte, Rechte und Nachzahlungen – kompakt erklärt, damit Sie wissen, was auf Sie zukommt.
Alles beginnt mit der Prüfungsanordnung nach § 196 AO. Darin nennt das Finanzamt die zu prüfenden Steuerarten, die betroffenen Jahre, den Prüfungsbeginn und den Namen des Prüfers. Zwischen Anordnung und Prüfungsbeginn liegen bei kleineren Betrieben in der Regel zwei Wochen, bei größeren vier Wochen.
Danach folgen die Aufbereitung der Unterlagen und die Datenüberlassung nach den GoBD, die eigentliche Prüfung im Betrieb oder digital, Zwischengespräche, die Schlussbesprechung und schließlich der Prüfungsbericht mit den geänderten Steuerbescheiden. Gegen diese Bescheide ist ein Einspruch innerhalb eines Monats möglich.
Bei kleinen Betrieben mit einem Prüfungsjahr sind wenige Prüfungstage üblich. Ein mittelständischer Fall mit drei Prüfungsjahren zieht sich häufig über mehrere Wochen bis Monate, weil Rückfragen, Nachweise und Zwischenabstimmungen dazukommen.
Der größte Zeitfaktor sind unvollständige oder unsortierte Unterlagen. Eine saubere Vorbereitung verkürzt die Prüfung erfahrungsgemäß deutlich und reduziert die Zahl der Rückfragen.
Im Fokus stehen Umsatzsteuer, Einkommen- bzw. Körperschaftsteuer und Gewerbesteuer. Typische Schwerpunkte sind Kassenführung und Bareinnahmen, Bewirtungs- und Reisekosten, Privatnutzung von Firmenfahrzeugen, Abgrenzung von Herstellungs- und Erhaltungsaufwand, Rückstellungen, verdeckte Gewinnausschüttungen sowie Verträge zwischen Gesellschaft und Gesellschafter.
Bei einer Lohnsteuer-Außenprüfung geht es um Sachbezüge, Reisekosten, Aushilfen und Scheinselbstständigkeit. Die Prüfung der Deutschen Rentenversicherung betrachtet dieselben Sachverhalte aus sozialversicherungsrechtlicher Sicht.
Große Unternehmen werden praktisch lückenlos geprüft. Klein- und Mittelbetriebe treffen Prüfungen dagegen unregelmäßig – oft nach Zufallsauswahl, bei auffälligen Kennzahlen, nach Betriebsaufgabe, bei Branchen mit hohem Baranteil oder nach Kontrollmaterial aus anderen Prüfungen.
Auch Kleinunternehmer und Freiberufler sind nicht ausgenommen. Wer eine Prüfungsanordnung erhält, sollte sie ernst nehmen, unabhängig von der Betriebsgröße.
Sie müssen mitwirken: Unterlagen vorlegen, Auskünfte erteilen und den digitalen Datenzugriff nach § 147 Abs. 6 AO ermöglichen. Sie müssen aber nicht alles unkommentiert hinnehmen.
Zu Ihren Rechten gehören die Verschiebung des Prüfungsbeginns bei wichtigem Grund, die Beauftragung eines Steuerberaters als Ansprechpartner, das Recht auf eine Schlussbesprechung, Akteneinsicht in den Prüfungsbericht sowie Einspruch und Klage gegen die Änderungsbescheide. Werden strafrechtlich relevante Sachverhalte berührt, gilt zusätzlich das Recht, sich nicht selbst zu belasten.
Ein Prüfungsergebnis besteht meist aus mehreren Einzelposten: Hinzuschätzungen bei Kassenmängeln, nicht anerkannte Betriebsausgaben, Korrekturen bei der Privatnutzung und Umsatzsteuerkorrekturen. Dazu kommen Nachzahlungszinsen nach § 233a AO.
Genau hier entscheidet die Argumentation. Wir prüfen jeden Punkt auf Rechtsgrundlage und Nachweislage, ordnen strittige Sachverhalte ein und verhandeln Punkt für Punkt, statt eine Gesamtsumme hinzunehmen.
Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall. Für Ihren konkreten Fall vereinbaren Sie am besten direkt einen Termin.
FAQ
Kontakt
Wählen Sie das passende Formular, teilen Sie uns die wichtigsten Informationen zu Ihrer Betriebsprüfung mit – wir melden uns umgehend bei Ihnen. Ihre Anfrage wird vertraulich behandelt.
Honorar: 300 €/h, Vorschuss ab 1.500 € (zzgl. gesetzlicher MwSt.).